İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
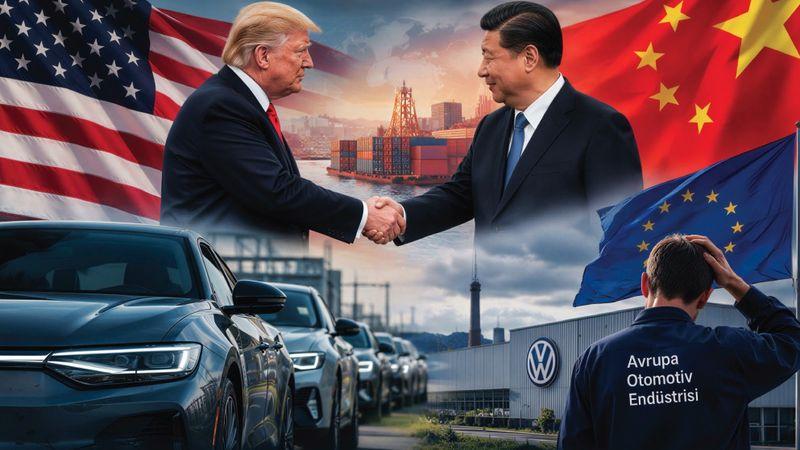
Otomotivde Avrupa yalnızlaşma riskiyle karşı karşıya; ama kesin kaybedenin Avrupa olacağını söyleyemeyiz. Avrupa’nın kaybedebileceği alan “hacimli/kitle” pazarı, koruyabileceği alan ise “premium ve mühendislik” olabilir.
Bu konudaki adımlarda ve görüşmelerde yeni ve kritik bir eğilim görüyoruz. Şubat 2026’da ABD’deki büyük otomotiv üreticilerinin ortak görüşmelerinde şekillenen çerçeveye göre Çinli otomobil üreticilerinin ABD’de üretim yapabilmesi için ABD’li şirketlerle ortak girişim kurması ve Amerikalı ortağın kontrol hissesine sahip olması öngörülüyordu. Kârın ve teknolojinin iki taraf arasında paylaşılması planlanıyordu.
Çinli markalar doğrudan ABD’ye giremiyor ama “ABD kontrollü Çin teknolojisi” formülü müzakere ediliyor. Bu, iki yaklaşım arasındaki farkı gösteriyor:
Bütün bu gelişmeler otomotivde Avrupa’yı yalnızlaştırır mı?
Daha derin sorun şu: Avrupa kendi kendini zayıflatıyor, ABD–Çin ise bu zayıflığı kullanıyor.
Almanya’daki tablo çarpıcı: Bir Alman üretici, tarihinde ilk kez Almanya’da fabrika kapatmayı değerlendiriyor; 87 yıllık istihdam garantisi sarsılmış durumda. Yan sanayide iki üretici on binlerce çalışanını işten çıkarıyor. Analizlerde sıralanan nedenler yüksek enerji maliyetleri, teşviklerin kesilmesi (Almanya elektrikli araç sübvansiyonunu sonlandırdı), yavaş ekonomik büyüme ile Çinli ve ABD’li elektrikli araç üreticileriyle rekabet.
Otomobil uzmanlarının öngörüsü net: Avrupa zayıflayacak; otomobil üreticileri Çin pazarına adım adım daha fazla ağırlık verecek, bütçelerini ve yatırımlarını daha çok Çin’e, kısmen de ABD’ye aktaracak.
AB ise aynı anda iki zıt yönde ilerliyor: 2024’te Çinli elektrikli araçlara yüzde 7,8–35,3 arasında ek vergi koydu, Ocak 2026’da ise bu vergileri “minimum fiyat taahhüdü” sistemine dönüştüren bir uzlaşmaya vardı. Yani duvar ördü, sonra Çinlilere kapı araladı.
Bu gelişmeler otomotivde Avrupa’yı nereye götürür?
Üç senaryo:
Kısa vade (2026–2030): Çinli üreticiler Avrupa’ya yerelleşerek girer. Bir Çinli üreticinin Avrupa’da 200 milyon euroluk, yıllık 120 bin araç kapasiteli tesis planı ve bir diğerinin Macaristan’da üretim yapması bunun örnekleri. Öngörüler, Çinli üreticilerin Avrupa’da yılda 1,5 milyon araç üretebileceğine işaret ediyor.
Orta vade: Avrupa kitle pazarında (C segmenti, kompakt EV’ler) Çin’e karşı yerini kaybeder; yerini Avrupa markalı, ancak Çin sermayesi veya parçalarıyla üretilen araçlar doldurur. Avrupalı devler teknoloji açısından Çin’e yaslanır; AB’li üreticilerin Çinli şirketlerle yazılım ortaklıkları bu eğilimin parçası.
Uzun vade: Avrupa’nın koruyabileceği alanlar premium/lüks (Porsche, Ferrari, Bentley), ticari araçlar, kamu güvenliği ve askeri araçlar ile sertifikalı yüksek teknoloji tedariki. Kitlesel, ucuz elektrikli araçlarda ise korunma şansı zayıf; çünkü rekabet maliyet temelli ve Çin burada 10 yıllık batarya ve tedarik zinciri avantajına sahip.
“Made in Europe” hatalı mı?
Argümanımız büyük ölçüde doğru. Bu kavram artık anlam kaymasına uğruyor; bunun üç nedeni var:
“Made in Europe” hatalı; yapılması gereken, stratejik ortaklarla otomotiv üretimini rekabetçi bir düzeye taşımak. Mühendislik, tasarım ve premium kalite hâlâ Avrupa’da; ancak maliyet rekabeti, batarya teknolojisi ve yazılım hızı ağırlıklı olarak Çin’de, sermaye ve yeni ortaklık çerçevesi ABD’de. Avrupa’yı yalnızlaştıranın ABD–Çin yakınlaşması değil, kendi enerji politikası, teşvik belirsizliği ve hantal karar mekanizması olduğunu söyleyebiliriz. ABD–Çin yakınlaşması sadece bu boşluğu dolduruyor.