İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
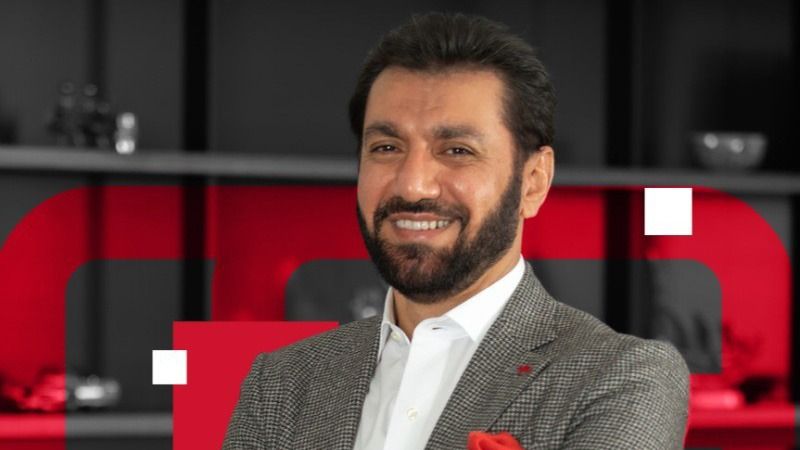
Ticari araç ekosistemine bugün yalnızca araç üretimi veya satışları üzerinden bakmak yeterli değil. Frankfurt'taki Automechanika ve bu hafta Hannover'de düzenlenen IAA Transportation'da görünen tablo, sektörün araç merkezli bir yapıdan daha geniş bir ekosisteme doğru ilerlediğine işaret ediyor. İTO 52. Komite Başkanı ve Motor Aşin CEO'su Saim Aşçı, ticari araçların geleceğini ve Türkiye'nin bu ekosistemdeki rolünü Bloomberg Businessweek Türkiye için değerlendirdi.
Bu yıl fuarlar ticari araç tarafında nasıl geçiyor?
Automechanika Frankfurt'un 2026 sonuçları, 2024'e göre büyümeye işaret ediyor. Buna rağmen sahadaki gözlemim, ziyaretçi ve ilginin fuar geneline homojen dağılmadığı yönünde. Güçlü markalar, yeni teknolojiler ve deneyim alanları belirgin bir yoğunluk oluştururken, geleneksel ürün gruplarında aynı hareketliliği her noktada görmedik. Bunu sektörün ilgisini kaybetmesi olarak değil, yatırım ve satın alma kararlarının daha seçici hale gelmesi olarak okuyorum. Özellikle profesyonel kullanıcı tarafında şirketler, daha fazla üründen ziyade doğrudan ticari değer yaratabilecek teknoloji ve iş modellerine odaklanıyor.
Avrupa ticari araç pazarında da benzer bir ayrışma var. 2025'te van ve kamyon pazarlarında daralma yaşanırken, 2026'nın ilk yarısında sınırlı bir toparlanma başladı. Ancak ilk yarı 2026 hacimleri hâlâ 2024'ün aynı döneminin altında. Buna karşılık otobüs pazarı daha güçlü bir performans gösteriyor. Özellikle elektrifikasyonda kullanım senaryosu belirleyici hale geldi. Güzergâhın öngörülebilir olduğu, araçların düzenli olarak depoya döndüğü ve şarj altyapısının planlanabildiği operasyonlarda dönüşüm çok daha hızlı ilerliyor.
Peki herkesin konuştuğu Çin etkisini ticari araç tarafında nasıl görmeye başladık? Burada da etkili olmaya başladılar mı?
Küresel ölçekte de Çin'in ağırlığı dikkat çekici. IEA verilerine göre 2025 yılında dünyada 400 binin üzerinde elektrikli kamyon satıldı ve bu satışların yüzde 90'dan fazlası Çin'de gerçekleşti. Avrupa'da elektrikli kamyon satışları artıyor ancak toplam pazar içindeki pay hâlâ düşük. Buradaki temel mesele artık elektrikli kamyonun teknik olarak üretilebilmesi değil; hangi rota, enerji maliyeti, şarj altyapısı, finansman ve kullanım modeliyle ekonomik olarak çalıştırılabileceği. Bu nedenle ticari araçta rekabet giderek aracın kendisinden toplam sahip olma maliyetine ve çalışma süresine kayıyor.
Ağır ticarilerdeki elektriklileşmeyi nasıl okumak lazım? Siz ne görüyorsunuz?
Hannover'de bu değişimin daha görünür hale geldiğini düşünüyorum. Elektrifikasyon ve megawatt şarj altyapısının yanı sıra hidrojen, yazılım tanımlı araçlar, yapay zekâ ve telematik gibi teknolojiler artık aynı dönüşümün parçaları olarak ele alınıyor. Filo müşterisi açısından araç, tek başına satın alınan bir ürün olmaktan çıkıyor. Finansman, enerji, şarj, yazılım, uzaktan teşhis, servis ve ikinci el değeri birlikte değerlendiriliyor. Dolayısıyla önümüzdeki dönemde ticari araç sektöründeki rekabeti yalnızca araç fiyatı veya teknik özellikler üzerinden okumak eksik kalacaktır.
Hep otomobili konuşuyoruz. Türkiye'nin ticari araç tarafındaki üretim kabiliyeti ne durumda?
Türkiye açısından tablo ise bazı alanlarda pozitif ayrışıyor. OcakAğustos 2026 döneminde toplam otomotiv üretimi gerilerken ticari araç üretimi yüzde 11,5, ticari araç ihracatı ise yüzde 9,4 arttı. Ticari araç üretiminin yaklaşık 383 bin adede, ihracatının ise 318 bin adede ulaşması, Türkiye'nin bu alandaki üretim ve ihracat gücünü ortaya koyuyor. Ancak burada önemli bir ayrıntı var: Büyümenin kaynağı ağırlıklı olarak iç pazar değil, ihracat. Ayrıca otomotiv ihracatımızın yaklaşık yüzde 74'ünün Avrupa Birliği'ne gitmesi, Avrupa'daki talep ve dönüşümden yüksek ölçüde etkilenmeye devam ettiğimizi gösteriyor.
Peki Türkiye'yi ekosistemde daha güçlü kılacak unsurlar neler?
Bence Türkiye'nin önündeki fırsat, yalnızca Avrupa'nın üretim üssü olmayı sürdürmek değil, mevcut üretim kabiliyetini daha yüksek katma değerli mühendislik ve satış sonrası hizmetlerle tamamlamak. Batarya entegrasyonu, güç elektroniği, termal yönetim, ADAS, yazılım, araç verisi ve siber güvenlik gibi alanlarda yetkinlik geliştirmek bu dönüşümün önemli başlıkları arasında yer alıyor. Bunun yanında Türkiye'nin coğrafi konumu ve güçlü tedarik altyapısı, ülkemizi Avrupa'nın yanı sıra Orta Doğu, Kuzey Afrika ve Orta Asya için önemli bir servis ve dağıtım merkezi haline getirebilir.
Satış sonrası hizmetlerindeki gelişmeleri nasıl okumak gerekiyor? Teknoloji buraya da sirayet etti mi?
Satış sonrası tarafında önemli bir dönüşüm yaşanacak. Avrupa'daki ticari araç parkının önemli bir bölümü hâlâ dizel ve yaşlı bir filodan oluşuyor. Bu nedenle geleneksel mekanik bakım ve parça ihtiyacının uzun süre devam edeceğini düşünüyorum. Aynı zamanda yeni nesil araçlarla birlikte yüksek voltaj sistemleri, batarya sağlığı, elektronik, ADAS, uzaktan teşhis ve araç verisi gibi yeni uzmanlık alanları ortaya çıkıyor. Dolayısıyla aftermarketin küçülmesinden çok, değer alanının mekanikten elektroniğe, parçadan ise veri ve hizmetlere doğru genişlediğini düşünüyorum.
Önümüzdeki dönemde asıl rekabetin, bir aracı veya parçayı kimin sattığından ziyade o aracın sahada ne kadar süreyle, hangi maliyetle ve ne kadar öngörülebilir çalıştırılabildiği üzerinden şekilleneceğine inanıyorum. Türkiye açısından da hedefimiz üretim hacmini korurken mühendislik, veri, servis ve çalışma süresi tarafındaki değerimizi artırmak olmalı.
Kısacası ticari araç ekosistemi küçülmekten çok ayrışıyor ve yeniden şekilleniyor. Araçtan enerjiye, enerjiden yazılıma ve veriye uzanan bu yeni değer zincirinde çalışma süresi ve işletme maliyeti giderek daha merkezi hale geliyor. Türkiye'nin güçlü üretim ve tedarik altyapısını bu zincirin daha yüksek katma değerli bölümlerine taşıması, önümüzdeki dönemin önemli fırsatlarından biri olacaktır.