İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
2026 yılının ilk yarısında yüzde 1 düşüşle 37,6 milyon adede geriledi. Çin’in otomotiv üretimi, iç talebin zayıflamasıyla birlikte 2020’den bu yana ilk kez düşüşte (yüzde 5,8). Ülke giderek ihracat pazarlarına odaklanıyor. Dünya’da diğer bölgelerde, bu etkinin dağılımını da görebiliyoruz, 2026’da otomotiv sektörünün büyüyen ve güçlenen ülkesi Çin oluyor.
Küresel otomobil üretiminde dikkat çeken Asya’nın, yüzde 59,9’luk payıyla lideri olan Çin, yüzde 32,9’luk küresel payıyla en büyük otomobil üreticisi konumunda yer alıyor. Hindistan, yüzde 13,8’lik üretim artışıyla tabloda öne çıkan büyük üretim merkezlerinden biri haline gelirken, Avrupa’nın toplam üretimi yüzde 0,8 arttı Avrupa Birliği’nin üretimi yüzde 0,4 geriledi.

AB otomotiv endüstrisi, AB ekonomisinin can damarı
Avrupa’da toplam otomotiv üretimi 7,5 milyon adet iken, AB ülkelerinde 6 milyon adet oldu. 13,5 milyon Avrupalı otomotiv sektöründe çalışırken, AB’deki tüm imalat işlerinin yüzde 8’ini otomotiv endüstrisi oluşturuyor. Avrupa hükümetleri için otomotiv 427,1 milyar euro vergi geliri ve 2025 rakamlarına göre Avrupa Birliği için 84,7 milyar Euro ticaret fazlası demek oluyor. AB GSYİH’sının yüzde 8’inden fazlası otomotiv endüstrisi tarafından üretiliyor ve yıllık 84,3 milyar euroluk Ar-Ge, AB toplamının yüzde 34’ü otomotiv için harcanıyor.
Çin’in ve Kuzey Amerika’nın otomotivde durumu
Çinli otomobil üreticileri, yerel üretimi desteklemek için giderek daha fazla ihracata ve kanal sevkiyatına yöneldi ve ihracat pazarlarındaki satışlar artık Çin, küresel otomotiv satışlarının yüzde 20’sinden fazlasını oluştururken, 2026’nın ilk 6 aylık üretimi 12,3 milyon adet oldu.
Kuzey Amerika’da ise üretim 2026 yılının ilk yarısında 5,6 milyon adet oldu. Kanada ve Meksika da bölgesel üretim ve ticaret akışlarını etkilemeye devam eden gümrük vergisi anlaşmazlıklarının etkileri yaşanıyor.
AB’de otomotivde Made in Europe adımları hızlanıyor
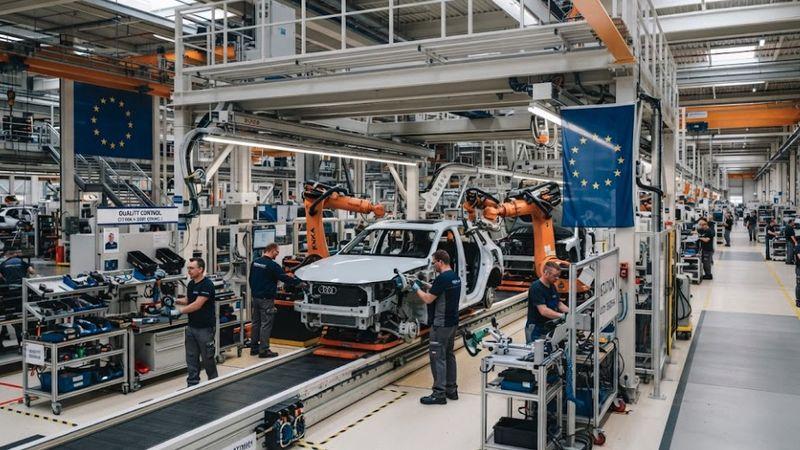
AB otomobil üretimini düşük ihracat talebi, artan rekabet baskıları ve devam eden maliyet baskıları, bölge genelinde üretimi kısıtlarken, bu sinyallerde AB’de otomotivde “Made in Europe “ adımlarını hızlandırıyor. 2026 yılının ilk yarısında yaklaşık 6 milyon adet toplam üretimde, en büyük üretim merkezli Almanya, toplam 2 milyon adet ile AB üretiminin yüzde 34,2’sini oluşturdu. İspanya ise ilk 6 ayda 1 milyon adete yakın üretimi ile ikinci sırada yer aldı. Almanya ve İspanya birlikte toplam AB otomobil üretiminin neredeyse yarısını oluştururken, Çek Cumhuriyeti 780 bin adetin az üzerinde üçüncü büyük üretici olarak yer aldı.

AB yapımı otomobillerin yurtdışında satış payı son dönemde yüzde 32,4’e düşerken, Birleşik Krallık, 663.063 adet, ABD 314.714 adet ve Türkiye’nin 209.361 adet ile toplam üretimde önemli payı olan ülkeler arasında yer alıyor. Diğer yandan Çin’de de AB yapımı otomobil satışları düşüş trendini sürdürüyor. Ülkede 2026’nın ilk yarısında 70.002 adet AB yapımı araç satışı gerçekleşti.
AB’nin otomotivde ticaret dengesi değişiyor
AB’nin ticaret fazlası 2026 yılının ilk yarısında yüzde 34,2 daralarak 43,6 milyar eurodan 28,7 milyar euroya düştü. AB’de otomobil ticareti, ithalat yıllık bazda yüzde 15,6 artarak yaklaşık 40,7 milyar euroya ulaşırken, ihracat yüzde 12 azalarak 69,4 milyar euroya, bir önceki yılın aynı dönemine göre 15 milyar euroluk kayıpla, geriledi. Hacim bazında, AB ithalatı 2026 yılının ilk yarısında yaklaşık yüzde 16,1 artışla 1,8 milyon adetten 2 milyon adedin üzerine çıktı. İhracat ise yüzde 5,9 azalarak 2,2 milyon adede geriledi. Özellikle Çin otomobillerinde ithalat penetrasyonunun artması ve ihracat performansının zayıflamasıyla, AB’nin dış ticaret pozisyonunun zayıfladığını söyleyebiliriz.
AB’de otomotiv ithalatı artıyor
2026 yılının ilk yarısında Çin, AB’nin yeni otomobil ithalatında yüzde 25,9 pay alırken, Çin’den yapılan ithalat yüzde 70,5 artarak 10,5 milyar euroya, hacim bazında ise ithalat yüzde 52,8 oranında artış göstererek 700 bin adede ulaştı. Japonya yüzde 14,2 ve Birleşik Krallık yüzde 12,1 pazar payı aldı. Japonya hacim de yüzde 10’luk bir büyüme kaydederek hacim olarak ikinci büyük tedarikçi oldu. AB dışı ülkelerden yapılan toplam AB otomobil ithalatının üçte birinden fazlasını oluşturuyor.
AB otomotiv endüstrisi, Türkiye ile beraber rekabette önde olacaktır
AB üretimi son dönemde, iç satışlardaki büyümede zorluk yaşıyor. Otomotiv endüstrisi ithalat ile büyürken, özellikle Çin’den gelen ithalat, zayıf ihracat da üretimi olumsuz etkiliyor. ABD otomobil tarifeleri, ihracatı olumsuz etkilerken, Orta Doğu’daki çatışma, satın alınabilirlik sorunları ve artan üretim ve lojistik maliyetleri otomobil üreticileri üzerinde daha fazla baskı oluşturuyor.
AB yapımı otomobillerin yurtdışında genel payındaki düşüş, birkaç önemli destinasyondaki düşük satışlarla birlikte, AB üreticileri için daha zorlu bir uluslararası ortamı gösteriyor. Bu bağlamda, özellikle Çin yapımı otomobillerden gelen yoğunlaşan rekabet, sektörün ihracat odaklılığını koruması ve küresel pazarlardaki varlığını sürdürmesi için baskı oluşturuyor.
AB için “Made in Europe” stratejisi önemli bir adım olarak gözükse de kapsayıcılığının Avrupa ülkelerini ve Türkiye gibi önemli büyük otomotiv üretim üssünü sürecin içine alarak otomotivde lojistik, işçilik ve kalite ile rekabet ile öne geçireceği bakışı ile şekillendirilmesi gerekliliği bir kez daha öne çıkıyor.
AB için “Made in Europe” stratejisi önemli bir adım olarak gözükse de düzenlemenin kapsayıcılığı belirleyici olacak. Avrupa, ancak Türkiye gibi büyük bir otomotiv üretim üssünü sürecin içine alarak otomotivde elini güçlü tutabilir.