İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
Küresel ekonomide otonom etki
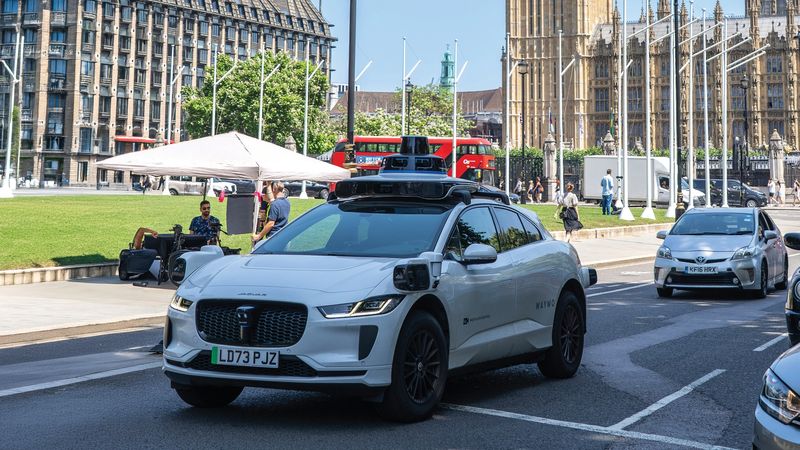
Dünya ekonomisi, buhar gücünden Sanayi 4.0’a kadar pek çok üretim ve teknoloji modelinin değişimine tanıklık etti. Bugün ulaşım sektöründe yaşanan süreç, bir teknoloji yeniliği olmanın ötesinde; mülkiyet yapısını, iş gücü piyasalarını ve kent ekonomilerini etkileyen küresel bir sermaye ve yazılım yatırımı niteliğinde. Direksiyonsuz ve pedalsız araçların kent sokaklarında yer almaya başlamasıyla ilerleyen otonom araç (AV) pazarı, Goldman Sachs Research verilerine göre 2035 yılına gelindiğinde yaklaşık 415 milyar dolarlık bir pazar hacmine ulaşma potansiyeline sahip. Donanım, yazılım, otonom tırlar ve dijital abonelik servislerinin tamamını kapsayan otonom ekosisteminin ise aynı tarihte 2 trilyon dolarlık bir gelir üreteceği öngörülüyor. Peki, küresel ölçekte yüksek sermaye akışlarına sahne olan bu yarışta dünya ne durumda, Avrupa neresinde kalıyor ve Türkiye bu otonom yapının neresinde konumlanmalı?
Zagreb sokaklarında robotaksi dönemi
Avrupa Birliği, uzun süredir otonom mobilite ve robotaksi düzenlemelerini teorik ve mevzuat düzeyinde ele alırken; Amerika Birleşik Devletleri ve Çin, teknolojiyi ticari olarak sahada uygulamaya koydu. Ancak son dönemde regülasyon karmaşasıyla tanıdığımız Avrupa pazarında da dikkat çeken gelişmeler yaşanıyor. Hırvatistan’ın başkenti Zagreb, bu alanda kıtanın öne çıkan test merkezlerinden biri haline geldi. Hırvat mobilite şirketi Verne ile Çinli otonom platform tedarikçisi Pony.ai, Zagreb’de direksiyon arkasında insan güvenlik sürücüsü bulunmayan, tamamen sürücüsüz robotaksi testlerini kamuya açık yollarda başlattı. Bu uygulama, yolcuların sürücü koltuğu boş olan araçlara herhangi bir insan denetimi olmadan bindiği ilk kıta içi ticari adımı oluşturdu. Ön yolcu koltuğunun sökülerek kabin içi alanın genişletildiği, arka koltuklar arasında merkezi dokunmatik ekranların yer aldığı 7. nesil otonom sürüş sistemleriyle donatıldı. Avrupa açısından öne çıkan nokta ise bu ekosistemin yapısı. Kullanılan otonom sürüş teknolojisi Çin yazılımı ve donanımına dayanırken, rezervasyon altyapısı ABD merkezli platformlar (Uber) üzerinden sağlanıyor. Nitekim Uber ve Pony.ai, Zagreb’deki sürecin ardından 2.000’den fazla robotaksiyi kapsayan ve beş Avrupa kentine yayılan bir ticari operasyon planı açıkladı. Birlik bünyesinde Volkswagen gibi üreticiler Çin ile rekabetini artırmak için bölgesel bir robotaksi aktörü olmayı hedeflerken, Tesla’nın Tam Otonom Sürüş (FSD) sistemleri düzenleyici kurumlardan onay alma sürecinde.
Amaç akıma kapılmak değil ekosistem kurmak
Otonom teslimat araçlarıyla tanınan, Uber ve lüks elektrikli araç üreticisi Lucid Motors ile ortaklaşa geliştirdiği yeni nesil otonom yolcu taşıma hizmeti Nuro, seviye 4 otonom teknolojisi olgunlaştıkça ve maliyetler düştükçe robotaksilerin ulaşım ekosisteminde giderek daha kritik bir rol oynayacağını vurguladı. Ancak robotaksiler nihai hedef değil; asıl amaç tüm yol ve araç türlerini kapsayan geniş ölçekli bir otonomi sunmak. Bireysel sahip olunan Seviye 4 araçların bu vaadi tam anlamıyla gerçekleştireceğine inandığını belirten Nuro temsilcisi, robotaksiler ile kişisel araçların aynı temel “yapay zekâ sürücü” kabiliyetine dayandığını ifade etti. Mevcut sistemlerin aksine insanı değil tamamen yapay zekâyı sürüşten sorumlu kılan bu yapıyı, basit bir sürücü asistanı değil doğrudan Seviye 4 seviyesinde kurguladıklarının da altını çizdi. Nuro, lojistikten robotaksilere ve bireysel araçlara kadar her donanıma uyarlanabilen evrensel bir platform inşa edildiğini, ana hedefin maliyet ne olursa olsun bir teknoloji sunmak değil, ilk günden itibaren ticari ve ekonomik olarak ölçeklenebilir bir yapı kurmak olduğunu vurguladı.
ABD-Çin rekabeti otonomda iş birliğine dönüşüyor
ABD pazarında Alphabet bünyesindeki Waymo, haftalık 500 bini aşan ücretli yolculuk sayısını yıl sonuna kadar 1 milyona çıkarmayı hedefliyor. Yolculuk başına ortalama 20 dolar ücret varsayımıyla, şirketin 2027 yılı yıllık gelirinin 1 milyar doları aşması bekleniyor. Waymo, maliyet yapılarını optimize etmek adına Çinli Geely Auto bünyesindeki Zeekr markasıyla iş birliği yaparak özel tasarlanmış elektrikli minibüsleri (CM1e) filosuna dahil etti. Bu araçlara eklenen 6. nesil donanım paketleri, işlem gücünü artırırken maliyetleri yüzde 50 oranında düşürmekte ve kabin içine Google Gemini yapay zekâ sohbet botu entegre edilerek sesli komutla yönlendirme imkânı sunmakta. Diğer yandan Amazon’un Zoox şirketi de direksiyonsuz ve pedalsız araçlarıyla Las Vegas, San Francisco ve Los Angeles’ta ücretli yolcu taşımaya hazırlanıyor. Çin tarafında ise Pony.ai, WeRide ve Baidu Apollo Go gibi şirketler uluslararası pazarlarda genişleme stratejisini benimsedi. Örneğin WeRide, Suudi Arabistan’ın başkenti Riyad’da Uber ve yerel ortaklarla başlattığı robotaksi hizmetini büyüterek 2030 yılına kadar ülkede 7.000 ila 10.000 otonom taksiye ulaşmayı planlıyor. Suudi Arabistan, 2030 yılına kadar toplu taşıma araçlarının yüzde 15’ini otonom hale getirmeyi hedeflerken karayolu altyapısına akıllı iletişim cihazları entegrasyonu başladı.
Ulaştırma ve lojistikte otonom etkisi cüzdana yansıyacak
Goldman Sachs Research’ün verilerine göre küresel robotaksi pazarının 2035’te ABD ayağının 48 milyar dolara ulaşması bekleniyor. Öte yandan dünya genelinde ticari robotaksi filosunun 2035’te ise 6 milyona çıkacağı öngörülüyor. Dikey entegrasyon sağlayan (kendi aracını üretip filoyu işleten) firmalarda brüt kâr marjının yüzde 30 ila yüzde 50 arasında gerçekleşeceği ve 2035’te küresel brüt kâr havuzunun 150 milyar dolara ulaşacağı tahmin ediliyor. ABD’de mil başına düşen toplam maliyetin 2035’e kadar 1 doların altına inmesi beklenirken; insan denetçi oranının araç başına 1:6’dan 1:26’ya yükselmesi işçilik maliyetlerini doğrudan etkileyecek. Öte yandan otonom taşımacılık pazarının 2035’te 560 milyar dolar seviyesine ulaşması, ABD’de otonom tırların mil başına maliyetinin 2025’teki 8,56 dolardan 2035’te 2,03 dolara düşeceği, böylece 2028 yılı itibarıyla insansız tırların insanlı tırlara kıyasla maliyet avantajı yakalayacağı öngörülüyor. Sadece otonom sürüş yazılımları, yapay zekâ sürücü sistemleri ve tüketici aboneliklerinden elde edilecek gelirin 2035’te 300 milyar doları bulması beklenirken robotaksilerin kısa vadede bireysel araç mülkiyetini tamamen ikame etmesi henüz mümkün değil gibi…
Türkiye’nin otonom yarışında konumu
Türkiye, geleneksel otomotiv sanayiinde Avrupa’nın önemli üretim ve tedarik merkezlerinden biri. Togg projesiyle elektrikli araç üretimine adım atan otomotiv sektörü, otonom mobilite alanında da gelişmeleri takip ediyor. Türkiye’de henüz ticari olarak yollara çıkmış tamamen sürücüsüz bir robotaksi filosu yok. Ancak üniversitelerin Ar-Ge merkezlerinde, teknoparklarda ve Togg bünyesinde Seviye 2+ ve Seviye 3 otonom sürüş algoritmaları üzerine çalışmalar halihazırda yürütülüyor. Türkiye’nin bu alanda değerlendirmesi gereken temel altyapı ve mevzuat adımlarının ilki V2X (Vehicle-to-Everything) altyapısı; otonom araçların birbiriyle, trafik sinyalizasyonlarıyla ve yol sensörleriyle veri alışverişi yapabilmesi için 5G ve üzeri iletişim altyapısının kent içi ana arterlere ve otoyollara entegre edilmesi gerekmektedir. Ayrıca Türkiye’de mevcut Karayolları Trafik Kanunu, sürücü koltuğunda bir insanın bulunması esasına dayanıyor. Sürücüsüz araçların olası kaza durumlarındaki hukuki sorumlulukları, sigorta standartları ve veri yönetimi mevzuatları otonom mobiliteye uygun şekilde düzenlenmeli. Bir diğer kritik husus ise robotaksilerin güvenli seyri için Türkiye’nin büyükşehirlerinde milimetrik düzeyde güncellenen 3 boyutlu dijital haritalama altyapısı oluşturulmalı.
Türkiye pastadan nasıl pay alacak?
Robotaksilerin artık geleceğin teknolojisi değil, bazı şehirlerde günlük hayatın bir parçası olduğunu ifade eden Xeden Energy Yönetim Kurulu Üyesi Hasan Sarıçiçek, Tesla’nın Austin’de direksiyonu ve pedalları dahi bulunmayan, baştan otonom kullanım için tasarlanmış Cybercab’i devreye alması ise bu dönüşümün yeni bir aşamaya geçtiğini belirtti. “Bence burada asıl dikkat edilmesi gereken otomobil teknolojisinden çok ulaşım ekonomisindeki değişim.” ifadelerini kullanan Sarıçiçek, “Uber ve benzeri platformlar önce taksi sektörünün iş modelini değiştirdi. Elektrikli araçlar enerji ve bakım maliyetlerini aşağı çekmeye başladı. Otonom sürüş ise şimdi en büyük maliyet kalemlerinden biri olan sürücüyü denklemden çıkarma potansiyeline sahip” dedi. Öte yandan Teknoloji ve Yapay Zekâ Derneği Başkanı Burak Ustaoğlu, robotaksilerin yapay zekânın günlük yaşamı dönüştürme gücünü gösteren en somut örneklerden biri olduğuna dikkat çekti. Küresel ölçekte ABD’nin girişimcilik modeline, Çin’in büyük filolarla sağladığı ölçek gücüne ve Dubai’nin kamu-özel sektör iş birliğine dikkat çeken Ustaoğlu, otonom ulaşımın yaygınlaşmasında araç üretiminin ötesinde yerel izinlerin, güvenlik denetimlerinin ve şehir altyapısının belirleyici rol oynadığını ifade etti. Burak Ustaoğlu’nun değerlendirmelerine göre Türkiye’nin bu süreçten çıkarması gereken en temel ders, robotaksileri yalnızca sürücüsüz araçlar olarak değil, yeni nesil bir akıllı şehir hizmeti olarak ele alınması. Teknoloji ve Yapay Zekâ Derneği Başkanı Burak Ustaoğlu; havalimanları, üniversite kampüsleri, organize sanayi bölgeleri, turizm merkezleri ve belirlenmiş akıllı ulaşım koridorlarının ilk pilot uygulamalar için en ideal alanlar olduğunu belirtirken doğru planlandığı takdirde bu sistemin şehir içi trafiği rahatlatacağını, enerji kullanımını optimize edeceğini ve hareket kabiliyeti kısıtlı bireylerin ulaşıma erişimini kolaylaştıracağını altını çizdi.