İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
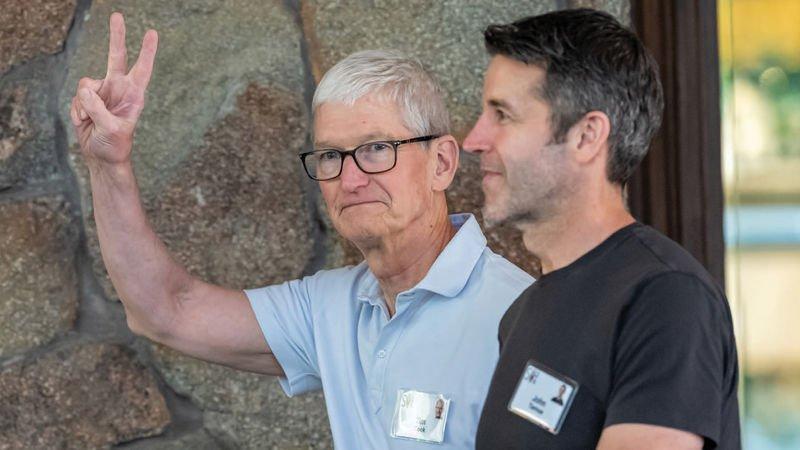
Apple’ın takviminde Eylül, sürprizin en az beklendiği aydır. Her yıl yeni bir telefon gelir, fiyatlar konuşulur, hisse birkaç gün dalgalanır. Bu yıl sahneye çıkmadan önce değişen ürün değil, yönetimdi. Tim Cook yaklaşık 15 yıl oturduğu CEO koltuğunu 1 Eylül’de John Ternus’a bıraktı. Sekiz gün sonra tanıtılan iPhone 18 serisi, yeni yönetimin ilk büyük sınavı oldu.
Ternus’un devraldığı şirket, Cook’un 2011’de aldığı Apple’dan çok farklıydı. O gün yaklaşık 350 milyar dolar olan piyasa değeri, 14 Eylül itibarıyla 4,86 trilyon dolara ulaşmıştı. Telefon etrafında büyüyen şirket; hizmetlerden giyilebilir teknolojilere, ödeme sistemlerinden kendi çiplerine uzanan geniş bir yapıya dönüşmüştü. Bu büyüklük yeni yönetime alan açtığı kadar alanı daraltıyordu da. Bu ölçekte her yeni büyüme puanı, çok daha yüksek bir zeminden kazanılmak zorunda.
Yeni serinin fiyatları ilk kararların yönünü belli etti. Pro modelin başlangıç fiyatı 1.199, Pro Max’inki 1.299 dolar oldu. Apple’ın ilk katlanabilir telefonu Duo, 1.999 dolarla serinin üstünde yeni bir basamak açtı. Bu etiketlerin arkasındaki asıl soru, iPhone 17’nin güçlü geçen yılının üzerine daha ne eklenebileceğiydi.
Piyasa önce temkinli davrandı. Hisse lansman gününü 315,34 dolarla ayın en düşük seviyesinde kapattı, sonraki üç işlem gününde yüzde 5,6 toparlanıp 14 Eylül’de 333,08 dolara çıktı. Ternus’un devraldığı hisse son 12 ayda yüzde 41 değer kazanmıştı ve geçmiş kârının yaklaşık 38 katıyla işlem görüyordu. Bu seviyenin hikâyesi 24 Ağustos 2011’de, Cook’un CEO koltuğuna oturduğu gün başlar.
Cook göreve geldiğinde Apple’ın yıllık geliri 108 milyar dolar, net kârı 26 milyar dolardı. 2025 mali yılına gelindiğinde gelir 416 milyar dolara, net kâr 112 milyar dolara çıkmıştı. Rakamların büyüklüğü göz alsa da 15 yılın asıl dönüşümü başka yerdeydi. Apple, bir müşteriden ne kadar süre ve hangi yollarla para kazanabileceğini yeniden tanımlamıştı.
Bu dönüşümün ekseninde yine iPhone duruyor. Telefon zamanla bir cihaz olmaktan çıkıp ekosistemin kapısına dönüştü. Satıştan sonra da iCloud aboneliği, App Store harcaması, Apple Music ödemesi gelmeye devam etti. AirPods ve Apple Watch, aynı müşterinin cüzdanından Apple’a giden payı büyüttü. Müşterinin değeri artık telefonun etiketiyle değil, yıllar içinde bıraktığı toplamla ölçülüyordu.
Bu kayma şirketin kâr yapısını da değiştirdi. Donanımda her yeni cihaz parça, üretim, lojistik ve stok maliyeti demekti; dijital hizmetler ise aynı ölçüde fiziksel maliyet doğurmadan büyüyebiliyordu. 2025 mali yılında hizmet gelirleri 109 milyar dolara ulaştı ve Cook’un devraldığı şirketin toplam yıllık gelirini geride bıraktı. Yüzde 75’lik brüt marjıyla hizmetler, yüzde 37 civarında marjla çalışan donanımın yaklaşık iki katı kârlıydı. Gelir karışımı değiştikçe şirketin toplam brüt marjı da 2011’in son çeyreğindeki yüzde 40’tan 2025 mali yılında yüzde 47’ye tırmandı.
Cook’un ikinci aracı nakitti. Apple onun döneminde yaklaşık 877 milyar dolarlık hisse geri aldı ve dolaşımdaki hisse sayısını yaklaşık yüzde 44 azalttı. Aynı kâr daha az hisseye bölündükçe hisse başına kâr, şirketin kârından çok daha hızlı büyüdü. Cook’un görev süresi boyunca hisse yaklaşık yüzde 2.275 değer kazandı.
Aynı parlaklık ürün cephesinde görülmedi. Apple Watch ve AirPods, iPhone’dan sonraki en büyük yeni gelir kalemleri oldu; daha iddialı arayışlar ise karşılığını bulamadı. Yıllarca süren otomobil projesi 2024’te rafa kaldırıldı. Vision Pro geniş kitlelere ulaşamadı. Yapay zekâda Apple’ın rakiplerinin gerisinde kaldığı giderek daha yüksek sesle söylenir oldu. 2025’te gelirin yarısı hâlâ iPhone’dan geliyordu. Cook’un son yıllarında tartışma, şirketin ne kadar kazandığından bir sonraki büyük gelir kaynağının nerede olduğuna kaymıştı.
John Ternus Apple’a 2001’de katıldı. 2013’ten itibaren donanım mühendisliğini yönetti, 2021’de kıdemli başkan yardımcılığına yükseldi. Mac, iPad, AirPods ve iPhone’un geliştirilmesinde imzası vardı. Cook ise şirketten ayrılmadı, icra başkanı olarak yönetim kurulunda kaldı.
İki ismin yolu Apple’ın içinde farklı yerlerden geçmişti. Cook tedarik zinciri ve operasyondan yükseldi, Ternus ürün geliştirmeden. 15 yıl sonra yönetimin bir mühendise geçmesi, ürün tarafında yeni bir dönem beklentisini doğal olarak büyüttü. Ne var ki Apple’ın son yıllarda en çok eleştiri aldığı yer donanım değil, yapay zekâydı.
Aradaki mesafe rakiplerin harcamalarında açıkça okunuyordu. Amazon, Alphabet, Microsoft ve Meta’nın 2026 yatırım planları yılbaşında toplam 700 milyar dolara yaklaşmış, yıl içinde daha da yukarı çekilmişti. Paranın büyük kısmı veri merkezlerine, çiplere ve yapay zekâ altyapısına akıyordu. Apple bu yarışa aynı çekle katılmadı. Ocak’ta Google ile çok yıllı bir anlaşma yaptığını, yeni nesil Siri’nin temel modellerinde Gemini teknolojisini kullanacağını açıkladı. Tutar paylaşılmadı; basına yansıyan tahminler yıllık 1 milyar dolar civarında bir ödemeden söz ediyordu. Daha az sermaye isteyen bu yol, Apple’ı temel model tarafında Google’a bağlıyordu.
Yeni CEO, şirketin güçlü olduğu cepheden gelip zayıf kaldığı cephedeki sorunu devralmış oldu. Apple Silicon deneyimi burada bir ipucu sunuyor. Apple’ın çiplerini ayrı bir silikon ekibi tasarlar; Ternus, Mac’in Intel işlemcilerden bu çiplere geçişinde donanım tarafının başındaydı. O geçiş, işlemciyi, cihazı ve işletim sistemini tek bir bütün olarak düşünmeyi mümkün kılmıştı. Yapay zekâ da benzer bir bütünleşme istiyor, tek bir farkla, bu kez temel teknolojinin bir kısmı başkasına ait. Gemini’den güç alan bir Siri’nin ne kadar “Apple ürünü” olacağı, bu parçaların ne kadar ustaca birleştirileceğine bağlı.
Ternus bu açığın farkında olduğunu ilk sahnesinde gösterdi. 9 Eylül’deki lansmanda iPhone’un yapay zekâ için en iyi kişisel cihaz olduğunu ve güçlü mahremiyet korumaları sunduğunu savundu. Seçtiği koz netti: Verinin kontrolü kullanıcıdan çıktığında güvenin sınırlı kalacağını söyleyen Ternus, Apple Intelligence’ın mümkün olan her durumda cihaz üzerinde çalıştığını vurguladı. Veri merkezlerine yüz milyarlarca dolar akıtan rakiplerinin karşısında Apple, bu yarışa aynı çekle katılmamasını bir satış argümanına çevirmeye çalışıyordu.
Bu argümanın ilk sınavı Siri olacak. Apple’ın 2024’te duyurduğu yapay zekâ destekli Siri geçen yıl ertelenmiş, yeni asistan ilk kez Haziran’da tanıtılmıştı. Siri AI adını taşıyan asistan, 14 Eylül’de yayımlanan iOS 27 ile kullanıcılara sunulmaya başlandı. Mesajlar, fotoğraflar ve e-postalardaki bilgileri bir araya getirebiliyor, mesaj ve e-posta taslağı hazırlayabiliyor, fotoğraf düzenleyebiliyor. Gemini’nin buradaki rolü tartışmalı. Apple’ın yazılım mühendisliğinden sorumlu kıdemli başkan yardımcısı Craig Federighi, yeni Siri’nin Gemini modellerini ya da altyapısını doğrudan kullanmadığını, Apple’ın kendi modellerinin şirkete ait verilerle eğitilip Gemini çıktılarıyla iyileştirildiğini söylüyor. Siri’nin ne kadar “Apple ürünü” olduğu sorusuna şirketin cevabı, parçaların sahibi kim olursa olsun bütünün kendisine ait olduğu.
Apple için mesele teknik olduğu kadar ticari. Yapay zekâ özellikleri gelir tablosunda ayrı bir kalem olarak görünmüyor. Asıl beklenti, yeni Siri’nin kullanıcıyı telefonunu yenilemeye ikna etmesi ve ekosisteme daha sıkı bağlaması. Yapay zekâyı mümkün olduğunca cihazda çalıştırma tercihi, A20 Pro gibi çipleri de stratejinin merkezine taşıyor. Donanımdan gelen bir CEO için bu tesadüf sayılmaz. Siri AI’ın yeni bir yenileme dalgası yaratıp yaratmadığı, Ekim-Aralık çeyreğinin rakamlarında ilk kez görülecek.
Yeni seri zayıf bir dönemin ardından gelmedi. 2026 mali yılının üçüncü çeyreğine denk gelen Nisan-Haziran döneminde iPhone geliri yüzde 22 artarak 54,3 milyar dolara çıktı ve bu dönemin rekorunu kırdı. Aynı çeyrekte cihazını yenileyen kullanıcı sayısı da Nisan-Haziran dönemi için zirveye ulaştı. Mart çeyreğinde de iPhone geliri o dönemin rekorunu kırmıştı. Ternus’un ilk ürün döngüsü, iPhone 17’nin bıraktığı yüksek bir çıtanın önünde başlıyordu.
Duo bu çıtanın üstüne konan yeni parçaydı. Samsung ilk Galaxy Fold’u 2019’da satışa çıkarmıştı; Apple aynı pazara yedi yıl sonra girdi. Geçen sürede kategori umulan büyüklüğe ulaşamadı. Katlanabilir ekran talebi 2024 ve 2025’te yıllık 22 milyon adet civarında takılı kaldı. 2025’in üçüncü çeyreğinde katlanabilir telefonlar toplam akıllı telefon sevkiyatlarının yalnızca yüzde 2,5’ini oluşturuyordu. Counterpoint’in lansman öncesi tahminine göre Apple, Duo yılın son iki ayında satışta olacak olmasına rağmen 2026’da bu pazarın dörtte birini alabilir. Yıllardır kıyıda kalmış bir kategoriye, bu kez Apple’ın müşteri tabanı giriyor.
Yapay zekâ vurgusuna rağmen sahnenin en elle tutulur yenilikleri donanımdan geldi. Apple’ın geçen yıl C1 ile başladığı kendi modemine geçiş, ikinci nesil C2 ile şirketin en pahalı telefonuna ulaştı. A20 Pro ise Apple’ın açıklamasına göre 2 nanometre üretim teknolojisini kullanan ilk akıllı telefon çipiydi.
Fiyatları belirleyen asıl güç maliyetti. TrendForce, bellek fiyatlarındaki sert yükseliş nedeniyle 256 GB’lık Pro modelin bileşen maliyetinin bir yılda yüzde 38 arttığını hesaplıyordu; yalnızca 256 GB’lık bellek çipinde artış yüzde 400’e yaklaşıyordu. Sektör 150-200 dolarlık bir zam bekliyordu, bazı tahminler 300 dolara kadar çıkıyordu. Apple başlangıç depolamasını 256 GB’ta tuttu ve Pro modellerin fiyatını 100 dolar artırdı.
Yükün ağırlığı üst depolama seçeneklerine bindirildi. 1 TB’lık modeller bir önceki yıla göre 300 dolar, 2 TB’lık Pro Max 500 dolar daha pahalıya satışa çıktı. Satışta kalan önceki modeller de zamdan payını aldı; iPhone Air 999 dolardan 1.099 dolara yükseldi. Apple artan bellek maliyetinin bir kısmını yüksek depolama seçen kullanıcıya yansıttı, bir kısmını da kendi marjında eritti. Cihaz başına gelir artsa bile brüt marjın aynı hızla yükselmesinin garantisi yok.
Duo’da hesap başka türlü işledi. Lansmandan önce bazı yatırımcılar katlanabilir iPhone için 2.300-2.500 dolar arasında bir fiyat bekliyordu. Apple 1.999 dolarda durdu. Beklenenden ucuz bir Duo ve beklenenden hafif kalan Pro zammı, lansman sonrasındaki hesapları yeniden yazdırdı.
Hisse lansman gününü yüzde 0,3 düşüşle kapattı. Apple için tanıdık bir manzaraydı bu. Dow Jones Market Data’ya göre hisse, 2007’den bu yana iPhone lansmanlarının yapıldığı günlerde ortalama yüzde 0,7 gerilemişti. 9 Eylül bu çizginin dışına çıkmadı.
Farkı ertesi gün yarattı. Apple 10 Eylül’de yüzde 3,6 yükselip 326,57 dolardan kapandı; aynı seansta S&P 500 yüzde 0,6 geriledi. Hisse, lansmanın ertesi gününde genel piyasadan yaklaşık 4 puan ayrışmıştı.
Analistlerin masasında da Duo öne çıktı. Bank of America 2027 için ortalama satış fiyatı tahminini 14 dolar düşürürken iPhone satış beklentisini bu yıl için 2 milyon, gelecek yıl için 5 milyon adet yükseltti; alım tavsiyesini korudu, hedef fiyatını 380 dolardan 370 dolara indirdi. TD Cowen yaklaşık 6 milyon adetlik Duo satışı ve yüzde 56 civarında donanım brüt marjı öngördü; aynı kurum iPhone 18 Pro için yüzde 40’ların ortasında bir marj bekliyor. Gene Munster, Duo’nun 2027 mali yılında iPhone gelirindeki payına ilişkin tahminini yüzde 5’ten yüzde 10’a çıkardı. Oppenheimer ise 2026’da Duo satışları için 8-10 milyon adedi tavan kabul ediyor.
Rakamlar arasındaki makas, Apple’ın aynı anda birkaç sınavdan birden geçtiğini anlatıyor. Arkada güçlü bir iPhone 17 yılı var, önde katlanabilir telefonla açılan yeni bir fiyat basamağı, tepede de tırmanan bellek maliyetleri. Standart iPhone 18’in 2027 baharına bırakılması, resmin bu yıl tamamlanmayacağı anlamına geliyor. İlk tepki güçlüydü. Bunun satışlara ve marjlara ne kadar yansıyacağı, Duo’nun satışa çıkacağı Ekim-Aralık döneminin iPhone gelirinde ve brüt marjında görülecek.
Cook’tan Ternus’a geçen mirasın bir parçası da yüksek değerleme. Hisse geçmiş 12 aylık kârının yaklaşık 38 katıyla işlem görüyor; 2010’ların büyük bölümünde bu oran 10 ile 18 kat arasında gezinmişti. Hesaba giren son 12 aylık kârın içinde, Haziran çeyreğinde hisse başına kâra 0,11 dolar ekleyen tek seferlik bir tarife iadesi de var.
Apple bu çarpana bir günde gelmedi. Cook döneminde net kâr büyüdü, geri alımlar hisse başına kârı toplam kârın önüne geçirdi ve piyasa şirketin kazançlarına giderek daha yüksek bir fiyat biçti. Bu yeniden fiyatlamanın arkasında, kazançları iPhone döngülerinin iniş çıkışından kısmen koruyan hizmet gelirleri duruyordu. Son üç yılda tablo daha da keskinleşti. Ürün gelirleri yılda ortalama yüzde 1 gerilerken hizmet gelirleri yılda yüzde 12 büyüdü. Şirketin bu dönemdeki büyümesinin tamamı hizmetlerden geldi.
Apple 2026 mali yılını yaklaşık 478 milyar dolar gelir ve yüzde 15’e yakın büyümeyle kapatmak üzere. Ancak yılın büyük bölümü geride kaldı; bugünkü fiyat 2027’yi ve sonrasını satın alıyor. 15 Eylül itibarıyla Bloomberg konsensüsüne göre analistler, 2027 mali yılında gelirin yüzde 9,7 artışla 524,1 milyar dolara, düzeltilmiş hisse başına kârın yüzde 9,1 artışla 9,62 dolara çıkmasını bekliyor. Hissenin 14 Eylül’deki 333 dolarlık kapanışı, 2027 için beklenen karın 34,6 katına karşılık geliyor. Geçmiş 12 aylık kara göre yaklaşık 38 kat olan çarpan, bir sonraki yılın tahmini kârıyla bile 35 kata yakın. Analistlerin aynı dönem için beklediği hisse başına kar artışı ise yüzde 9,1.
Değerlemenin en hassas noktası hizmetler. Haziran çeyreğinde hizmet geliri bir yıl öncesine göre yüzde 12 büyüdü, ama üç yılı aşkın bir aradan sonra ilk kez bir önceki çeyreğin gerisinde kaldı. Apple bu yavaşlamayı büyük ölçüde döviz etkisine ve geçen yılki F1 filminin yarattığı yüksek baza bağladı. Yüksek çarpanın en güçlü dayanağı hizmetler olduğundan, önümüzdeki çeyreklerde büyümenin yeniden hızlanıp hızlanmadığı en az iPhone satışları kadar yakından izlenecek.
Geri alımların aritmetiği de değişti. Hisse ucuzken aynı nakit piyasadan daha fazla hisse çekebiliyordu. Bugünkü 4,86 trilyon dolarlık piyasa değerinde, Apple’ın Nisan’da onayladığı 100 milyar dolarlık geri alım yetkisi şirketin yüzde 2’sinden biraz fazlasına denk geliyor. Hisse pahalandıkça aynı bütçe daha az hisse alıyor, hisse başına kâra katkısı da o ölçüde küçülüyor.
Nakdin bundan sonra nereye gideceği de bu denklemin parçası. Bank of America analistlerine göre Apple’ın net nakit nötr hedefinden vazgeçmesi, daha yüksek Ar-Ge ve yatırım harcamasına, hatta büyük satın almalara kapı aralayabilir. Cook döneminde geri alımlara akan paranın daha büyük kısmı Ternus döneminde şirketin içine dönerse, geri alımların hisse başına kâra verdiği destek yavaşlayabilir. O boşluğu doldurmak yeni gelir kaynaklarına kalır.
Duo bu hesabın iki yüzünü birden taşıyor. Analist tahminlerine göre katlanabilir iPhone, Pro modellerden daha yüksek marjla satılacak. Ancak bu yıl için konuşulan 6-10 milyon adet, analistlerin yıllık 250 milyonu aşmasını beklediği toplam iPhone satışları içinde küçük bir dilim. Bellek maliyetinin baskısı ise hacmin asıl yükünü taşıyan modellerde. Duo’nun yüksek marjının şirketin toplam ürün marjında ne kadar görüneceği, sonunda kaç adet satılacağına bağlı.
Ternus döneminin ilk gerçek karnesi Ocak sonunda, Duo’nun satışa çıktığı Ekim-Aralık çeyreğinin sonuçlarıyla gelecek. Analistlerin bu çeyrek için beklentisi yılın en temkinlisi: Gelirde yüzde 6, hisse başına kârda yüzde 3’ün altında büyüme. Hızlanma, standart modellerin rafa çıkması bahara bırakılmış. Apple model bazında adet ya da marj açıklamayacak. Yine de iPhone gelirinin yüksek bazın üzerine ne koyduğu, ürün marjının bellek maliyetine ne kadar direndiği, hizmetlerin yeniden hız kazanıp kazanmadığı ve nakdin geri alımla yatırım arasında nasıl bölüştürüldüğü o rakamlarda yan yana okunabilecek.
Cook, Ternus’a dünyanın en değerli şirketlerinden birini bıraktı. Bu değerin arkasına yeni bir büyüme hikayesi yazmak artık onun işi.