İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
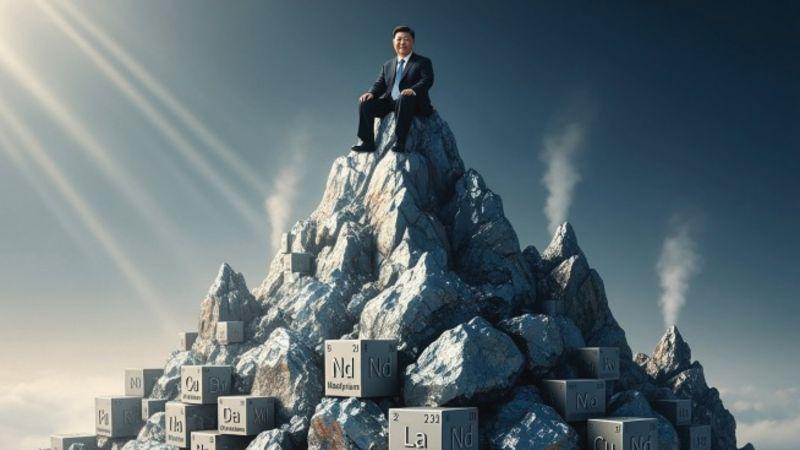
Ülkelerin kritik mineral potansiyeli ve bu kaynaklar üzerindeki kontrolü, yalnızca ekonomik toparlanmalarını ve egemenliklerini değil, aynı zamanda dünyanın enerji güvenliğini de şekillendirecek. Modern dünyada kritik mineraller, bu kaynaklara sahip ülkeleri jeopolitik ve jeoekonomik açıdan giderek daha stratejik bir konuma taşıyor. Dünyadaki nadir toprak elementlerinin yüzde 75’ini kontrol eden Çin’e olan bağımlılıklarını azaltmak isteyen ülkeler, yeni arayışlara giriyor. Çin, nadir toprak elementleri üretiminde dünyanın açık ara lideri ve küresel tedarik zincirinin en kritik halkasını oluşturuyor.
Çin’in nadir toprak elementleri coğrafyası
Çin’in İç Moğolistan’daki Bayan Obo Madeni, dünyanın en büyük nadir toprak rezervlerinden biri. Ayrıca Jiangxi, Guangdong ve Fujian bölgelerindeki iyonik kil yatakları da stratejik öneme sahip. Küresel nadir toprak üretiminin yaklaşık yüzde 60–70’i Çin’den gelirken Çin, sadece hammadde üretiminde değil, rafinaj ve mıknatıs üretiminde de baskın konumda. Dünya mıknatıs üretim kapasitesinin yüzde 90’dan fazlası Çin’de yer alıyor. Stratejik kullanım alanları arasında; elektrikli araç motorları, rüzgâr türbinleri, askeri teknolojiler (füze yönlendirme sistemleri ve radarlar), yüksek teknoloji cihazları (akıllı telefonlar, bilgisayarlar ve lazerler) yer alıyor.
Çin’in nadir toprak elementleri üzerindeki hâkimiyeti, özellikle ticaret savaşları sırasında ihracat kısıtlamalarının gündeme gelmesiyle stratejik bir koza dönüştü. Bu nedenle ülkeler, alternatif kaynaklar bulmaya ve geri dönüşüm teknolojileri geliştirmeye çalışıyor. Çin’in bu alandaki hâkimiyeti, enerji dönüşümü ve yüksek teknoloji sektörleri açısından küresel bir bağımlılık riski yaratıyor.
Otomotiv sektöründe neodimyum, esas olarak elektrikli araç motorlarında, ses sistemlerinde ve sensörlerde kullanılan son derece güçlü neodimyum-demir-bor (NdFeB) mıknatısların üretiminde hayati öneme sahip bir nadir toprak elementi. Her bir elektrikli araçta ortalama 1 ila 2 kg neodimyum mıknatıs kullanılıyor.
Otomotivde kullanım alanları
• Elektrikli araçlardaki sabit mıknatıslı senkron motorların (PMSM) rotorlarında kullanılır.
• Araç içindeki yüksek performanslı hoparlörlerde ve ses birimlerinde netlik ve güç sağlar.
• Cam açma-kaldırma mekanizmaları, koltuk ayar motorları ve kilit sistemleri gibi küçük elektrikli bileşenlerde bulunur.
• Yüzde 95’in üzerinde motor verimliliği sağlayarak enerji kaybını azaltır.
• Geleneksel mıknatıslara kıyasla motor ağırlığını yaklaşık yüzde 30 oranında düşürür ve alandan tasarruf sağlar.
• Hafif ve güçlü yapısıyla araçların tek şarjla katettiği mesafeye olumlu katkıda bulunur.
Neodimyum en çok Çin’de çıkarılıyor. Çin, dünya üretiminin yaklaşık yüzde 70’ini tek başına karşılar. Bunun dışında Avustralya, ABD, Myanmar ve bazı Afrika ülkeleri de önemli kaynaklara sahip.
Batarya üretiminde kritik minerallerin rolü
Kritik hammaddeler, özellikle elektrikli araç bataryalarının üretiminde kullanılmaları nedeniyle dikkat çekiyor. Bu kaynaklara erişmek isteyen devletler, yüksek grafit rezervlerinin yanı sıra önemli miktarda titanyum ve lityum yataklarına sahip ülkelerle anlaşmalar yapmaya yöneliyor. Geniş mineral zenginliklerine erişimi mümkün kılacak bir anlaşmanın dünya genelindeki pek çok dengeyi kökten değiştireceği açıkça görülüyor.
Bakır, lityum, nikel, kobalt ve nadir toprak elementleri gibi kritik mineraller; rüzgâr türbinlerinden elektrik şebekelerine, elektrikli araçlardan diğer temiz enerji teknolojilerine kadar pek çok alanda kullanılıyor. Lityum, nikel, kobalt, manganez ve grafit, pil performansı açısından oldukça önemli kaynaklar ve elektrikli araç motorlarında kullanılan kalıcı mıknatısların üretiminde kritik bir rol oynuyor.
Son yıllarda kritik minerallere olan talep güçlü bir büyüme gösterdi. Lityum tüketimi yüzde 30’un üzerinde artarken nikel, kobalt, grafit ve nadir toprak elementlerine yönelik talepte ve fiyatlarda artış görüldü. Günümüzde temel enerji dönüşümü minerallerinin toplam piyasa değeri yaklaşık 325 milyar dolar olarak ölçülüyor.
Temiz enerji teknolojileri yaygınlaşmaya devam ettikçe kritik minerallere olan talep de artışını sürdürecek. Ülkeler, açıkladıkları ulusal enerji ve iklim taahhütlerini tam olarak uygularsa temiz enerji teknolojilerinin ihtiyaç duyduğu minerallere yönelik talebin 2030’a kadar iki katın üzerine çıkması, 2040’a kadar ise üç katına ulaşarak yıllık yaklaşık 35 milyon ton olması bekleniyor.
Bataryada Çin hâkimiyeti değişecek mi?
Çin şu anda; lityum, kobalt, nikel, doğal grafit ve nadir toprak elementleri de dâhil olmak üzere modern ekonomiler açısından önemli olan kritik minerallerin küresel rafinasyonunda lider konumda bulunuyor. Dolayısıyla Çin, yarı iletkenler, havacılık bileşenleri ve enerji depolama sistemleri gibi ileri teknolojiler için gereken işlenmiş girdilerin birincil tedarikçisi olarak öne çıkıyor.
Çin dışında çıkarılan mineraller bile sıklıkla Çin’e ait eritme ve işleme tesislerine gönderiliyor. Neredeyse tekel boyutuna ulaşan bu durum, Çin’e küresel tedarik zincirleri üzerinde önemli bir avantaj sağlıyor ve ABD’nin Çin kontrolündeki rafineri operasyonlarına bağımlılığına ilişkin endişeleri artırıyor.
Çin’in, ABD tarifelerine yanıt olarak işlenmiş nadir toprak elementlerine getirdiği son ihracat kontrolleri, bu stratejik zayıflığı yeniden gündeme taşıyor. Diğer yandan, 2024 yılında küresel elektrikli araç batarya pazarının büyük bir kısmı iki Çinli şirkete ait. Bu şirketlerden biri yüzde 37,9, diğeri ise yüzde 17,2 pazar payına sahip.
Kritik mineraller yeni enerji ekosistemini şekillendirecek
Sonuç olarak kritik mineraller, yeni ekosistemde batarya ve enerji depolama yapısını da dönüştürecek. Bu kaynaklar dünya istikrarı açısından merkezî öneme sahip olduğundan birçok ülke, bu ve benzeri kaynakların geleceğini belirlemede etkin rol üstlenerek ekosistemin şekillenmesinde öne çıkmaya çalışacak. Bu dinamikler, dünya genelinde ülkelerin egemenliklerini ve güvenliklerini doğrudan etkileyen kaynak odaklı çatışmaların çözümünde önemli bir rol oynayacak.
Elektrikli araçlarla değişen ekosistem ve dünya üretiminde ortaya çıkan eksen kayması, ülkelerin sanayi alanındaki bağımlılıklarını azaltma stratejileriyle daha dirençli bir dünya mı yaratacak, yoksa yeni ve köklü bağımlılıklara mı yol açacak? Bunun cevabı yalnızca kritik hammaddelere değil, aynı zamanda küresel ve kaynak odaklı jeopolitik bir çağda transatlantik ilişkilerin geleceğine de bağlı olacak.
Başlıca üretici ülkeler
Çin: Dünya üretiminin yüzde 58–70’ini sağlıyor. En büyük rezervlerinden biri, İç Moğolistan’daki Bayan Obo Madeni’dir. bastnäsite. Bölgede bastnazit ve monazit minerallerinin yanı sıra Jiangxi, Guangdong ve Fujian’da iyonik kil yatakları bulunuyor. Çin, aynı zamanda yüzde 90’dan fazla rafinaj ve yüzde 92 mıknatıs üretim kapasitesiyle küresel tedarik zincirini kontrol ediyor.
Avustralya: Batı Avustralya’daki Mount Weld Madeni, dünyanın en zengin nadir toprak elementi yataklarından biri konumunda. Avustralya, Çin dışındaki en büyük üretici.
ABD: Kaliforniya’daki Mountain Pass Madeni, ülkenin tek büyük nadir toprak elementi kaynağı. Maden, savunma ve enerji sektörleri açısından stratejik öneme sahip.
Myanmar: İyonik kil yataklarıyla Çin’e önemli miktarda hammadde sağlıyor ve küresel arzda giderek daha büyük bir rol oynuyor.
Afrika ülkeleri: Madagaskar, Tanzanya ve Güney Afrika gibi ülkelerde keşif çalışmaları ve küçük ölçekli üretim bulunuyor. Bu ülkeler henüz Çin ve Avustralya kadar büyük bir üretim kapasitesine sahip olmasa da gelecekte önem kazanabilir.
Elektrikli araç motorları ve rüzgâr türbinleri için kritik öneme sahip bu maddelerin küresel üretim ve tedarik zincirinde Çin’in hâkimiyeti, diğer ülkeler için tedarik güvenliği sorunu yaratıyor. Alternatif kaynak arayışları kapsamında ülkelerin, Çin’e bağımlılığı azaltmak amacıyla üretimlerini artırmaya devam edeceği öngörülüyor.