İnternete bağlı kalmayın! Çevrimdışı ve daha iyi bir okuma deneyimi için uygulamamızı indirin!
Gelecekte ulaşımda kullanacağımız araçların akıllı, otonom ve elektrikli olacağını artık söylemeye gerek yok. Ancak bu yeni gerçekliğe ulaşmak ve kabul ettirebilmek zaman aldı ve süreç devam ediyor. Çok uzun süredir tüketicilerin “bataryalı elektrikli araçlar geliyor ama menzil sorunları sebebiyle buna inanmıyoruz’ dediği bir dönem yaşıyoruz.
Elektrikli bir aracın maliyetinin yüzde 40’ını oluşturan bataryalarda da Çin teknolojisi hakimiyetini devam ettirirken, Çin batarya hammaddesi olan lityumun işlenmesine yönelik küresel kapasitenin üçte ikisinin kontrolü halen Çin’in elinde bulunuyor. Lojistik maliyetlerine rağmen, üretim maliyetlerindeki avantajlar Çinli elektrikli araçları Avrupa’da güçlendiriyor.
Batarya teknolojileri geleceği şekillendirecek mi?
Yeni batarya teknolojileri ve yeni enerji depolama imkânlarının geliştirilmesi, Avrupa’nın Çin’e bağımlılığı en aza indirebilmek için önemli bir hedef haline geldi. Bu hedeflere ulaşmak için üreticilerin fiyatlarda dalgalanmaya yol açan lityum, kobalt veya nikel gibi kritik metaller içermeyen çözümler geliştirmesi gerekiyor. Sodyum iyon bataryalar, bu açıdan bakıldığında teknolojik gelişmelerle bu ihtiyaca cevap verebilecek gibi gözüküyor.
Bu adımlar, elektrikli araçlara özel bataryalara yönelik talebin önümüzdeki 10 yılda çok yüksek olacağını gösteriyor. Özellikle batarya pazarını elinde tutan Çin’e karşı, Avrupa’nın rekabet etme konusundaki en büyük umudu, sodyum iyon batarya olarak görünüyor. Küresel elektrikli araç batarya pazarının 2035 yılında hızlı bir büyüme kaydederek 616 milyar dolara ulaşacağı tahmin ediliyor.
2030’a kadar batarya depolama işi elektrikli araç dönüşümünü hızlandıracak
Son dönemde elektrikli araçların gelişiminde en çok sorduğumuz soru, şarj alt yapısının yeterliliğine yönelik oldu. Burada “Ekonomi 2030’da nereye gider?” ve ‘Elektrikli araçlarla ilgili bir çok konuyu çözer mi?” soruları da son gelişmelerle cevaplanıyor. Global gelişmeler, batarya depolamanın hem sabit tesislerde (BESS) ve elektrikli araçların kendisinin bir depolama birimi olarak kullanılması (V2G) ile öne çıkacağını, 2030’a kadar enerji sisteminin bel kemiği hâline geleceğini gösteriyor.
Güneş ve rüzgâr arzı dalgalı olduğu için, şebekeye entegre edildikçe depolama zorunlu hâle geliyor. Yenilenebilir enerjiyle birlikte batarya depolama tesisleri işin anahtarı olacak. IEA’ya göre 2030’a kadar eklenen batarya depolama kapasitesi, aynı dönemde eklenen toplam fosil yakıtlı kapasiteden fazla olacak. Küresel şebeke ölçeğinde batarya pazarı 2024’te ~10,7 milyar dolarken 2030’da ~44 milyar dolara çıkması öngörülüyor (yıllık yüzde 27 büyüme). ABD 2025’te bir rekora ulaşarak, 57,6 GWh eklerken ve 2030’a kadar toplam 600 GWh kapasiteye ulaşması bekleniyor; Avrupa’da da kurulu kapasitenin 2030 sonuna kadar ~580 GWh’ye çıkacağı tahmin ediliyor.
2030’a kadar batarya depolama ve şarj istasyonu ekonomik büyüklüğü
Temel dinamik maliyet düşüşü ve ölçek büyümesi tartışılırken, Dünya Ekonomik Forumu senaryosunda batarya paket maliyeti 2030’da 90 dolar/kWh’den 70 dolar/kWh’ye iniyor; bu, küresel batarya talebini yüzde 35 artırarak yaklaşık 3.600 GWh’ye ve değer yaratımını 130–185 milyar dolara taşıyor. IEA; düşen batarya maliyetleriyle elektrikli araç payının yaklaşık yüzde 50 civarında yukarı çıkacağını, hatta birçok modelin dizel/benzinliden daha ucuz etiket fiyatına sahip olacağını öngörüyor. V2G (araçtan şebekeye) servisleri 2030’da şarj altyapı maliyetlerini yüzde 90’a kadar düşürebilir ve küresel şebeke depolama talebinin yüzde 65’ini karşılayabilir.
Dünya’da genel durum: Küresel elektrikli araç ve altyapı durumu
Dünya genelinde tam elektrikli ve şarj edilebilir hibrit araç sayısı 55,8 milyonu aşarken, halka açık şarj noktası sayısı ise 6 milyonu geride bıraktı. Araç sayısı açısından küresel parkurdaki elektrikli araç sayısı hızlı bir ivmeyle artış göstermekte; yıllık bazda yüzde 30’un üzerinde büyüme kaydedilmekte.
Şarj İstasyonları tarafında ise dünya genelindeki halka açık şarj altyapısının yaklaşık yüzde 65’i tek başına Çin’de bulunuyor. Çin, 4,2 milyonu aşkın şarj noktasıyla küresel pazarın ve altyapının lider konumunda. Bölgesel dağılımda, hacim ve satış payı bakımından Çin’i Avrupa ve ABD takip ediyor. Satış oranlarında ise Norveç yüzde 97’ye varan payla liderliğini koruyor. Avrupa’da halka açık elektrikli araç şarj noktası sayısı 1,1 milyonu aştı. Avrupa’da öne çıkan ülkeler ve şarj noktası sayılarında ise Hollanda yaklaşık 144.000+ şarj noktasıyla zirvede yer alıyor. Almanya120.000 - 140.000 aralığında halka açık şarj noktasına sahip iken Fransa ise yaklaşık 119.000 şarj noktası ile üçüncü sırada bulunuyor. Birleşik Krallık ise 72.000+ şarj noktasıyla büyümeye devam ediyor.
EPDK, yüksek güçlü şarj istasyonlarında depolama sistemlerinin önünü açtı
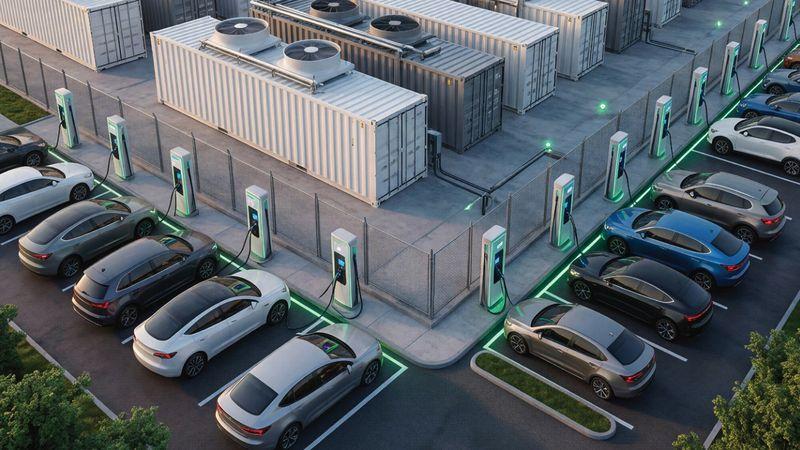
Ülkemizde, Enerji Piyasası Düzenleme Kurumu (EPDK) tarafından yapılan yeni düzenlemeyle birlikte, elektrik altyapısının yeterli olmadığı yerlerde istasyonlar ihtiyaç duydukları ek gücü bataryalarda depolanan elektrikten karşılayabilecek. Böylece yeni trafo veya şebeke yatırımı gerektiren bazı noktalarda da yüksek hızlı şarj hizmeti sunulabilecek. Yeni düzenlemeyle birlikte anlaşma gücünden daha yüksek deşarj gücünde depolama tesisi kurmak isteyen ve şarj ünitesini de bu tesisle beslemek isteyenlere imkan sağlandı. Türkiye’de trafiğe kayıtlı tamamen elektrikli otomobil sayısı Ağustos 2026 itibarıyla 472 bin 157 adede ulaştı. Türkiye’de 2026 yılı Eylül ayı sonu verilerine göre toplam şarj soketi (noktası) sayısı 46 bin 665 adede ulaştı.
Şarj altyapısının dağılımını incelediğimizde ise, AC (Yavaş Şarj) Soket Sayısı 26 bin 204, DC (Hızlı/Yüksek Hızlı Şarj) Soket Sayısı 20 bin 461 ve toplam kurulu güç ise 3.677 MW’dir. En çok şarj istasyonuna sahip ilk beşe baktığımızda ise; İstanbul: 4 bin 374, Ankara: 2 bin 81, Antalya: 942, İzmir: 757, Bursa: 715 istasyon/nokta ile yer alıyor. Türkiye’de ortalama her 10 elektrikli araca bir halka açık şarj noktası düşmekte olup bu oran dünya ortalamasına (11 araç) kıyasla dengeli bir altyapı yoğunluğuna işaret ediyor.
Sürdürülebilir adımlar bataryalarla daha da hızlanacak
Yeni nesil bataryaların geliştirilmesi, iklim krizinin zorlukları karşısında karbondan arındırma ve enerji dönüşümü açısından kilit önem taşıyan enerji depolamanın geleceğinde belirleyici bir faktör. Yenilenebilir enerjinin depolanması, yenilenebilir enerji üretimini daha esnek hale getirir ve sisteme entegrasyonunu sağlar. Son yıllarda batarya üreticileri ve otomotiv endüstrisi, enerji depolama sistemlerinin üretimi için lityuma alternatif hammaddeler araştırıyor.
Batarya depolama imkanı birçok sorunu çözecek
Özellikle şebeke dengeleme, yenilenebilir enerjinin dalgalı seyri, pik saat yükü, şarj istasyonlarının bağlantı gücü sınırlaması (depolamalı istasyonlar anlaşma gücünün üzerinde şarj sunabiliyor), ikinci hayat bataryaların değerlendirilmesi gibi konular öne çıkıyor. Türkiye’de de EPDK düzenlemeleriyle depolamalı şarj istasyonları bu yönde teşvik ediliyor. IEA, 2030’a kadar 100–120 GWh’lik kullanım ömrünü tamamlamış elektrikli araç bataryasının emekliye ayrılacağını hesaplıyor ve bu, devasa bir ikinci hayat depolama kaynağı demek. Günümüzde en çok tartıştığımız konu ve ihtiyaçlar şöyle: Kritik mineral arzı (lityum, kobalt, nikel), geri dönüşüm altyapısı, batarya degradasyonu korkusuyla V2G’ye tüketici güveni, şebeke yatırım ihtiyacı ve düzenleyici uyum. Yani depolama “mucizevi çözüm” değil; ama elektrikli araçların yaygınlaşmasının önündeki en kritik teknik bariyer olan şebeke esnekliği sorununu çözen anahtar parça diyebiliriz.
2030 ekonomisi “elektriklendirme ve depolama” ekseninde şekillenecek; kazananlar hem batarya üreticileri hem de araç filolarını sanal enerji santraline dönüştüren iş modelleri olacak.